Klausyk NNP.LT
Vienas pavėluotas mokėjimas už internetą ar elektrą gali tapti nemalonia staigmena tada, kai kreipsitės dėl būsto paskolos, lizingo ar tiesiog norėsite pasirašyti naują ryšio sutartį. Kredito istorija Lietuvoje nėra vien banko paskolos įrašas: ją formuoja visa mokėjimų drausmė, todėl klausimas, kaip nemokamai pasitikrinti savo kredito istoriją, turi labai praktišką atsakymą ir aiškią finansinę vertę.
Gyventojas gali nemokamai peržiūrėti reikšmingą informaciją bent per dvi pagrindines sistemas: Lietuvos banko administruojamą Paskolų rizikos duomenų bazę ir kreditų biuro „Creditinfo Lietuva“ savitarną „Mano Creditinfo“. Pirmoji padeda pamatyti registruotus finansinius įsipareigojimus, o antroji leidžia susipažinti su asmenine kredito istorijos ataskaita. Tai nėra tas pats vaizdas iš dviejų langų. Abi sistemos viena kitą papildo.
Reguliariai tikrinti savo duomenis verta ne todėl, kad žmogus įtaria blogiausia. Tai paprasčiausia finansinė higiena. Kaip peržiūrime banko sąskaitos išrašą, taip pravartu įsitikinti, ar duomenys apie mūsų skolas, mokėjimus ir reitingą atitinka tikrovę.
Ką iš tiesų reiškia kredito istorija
Kredito istorija – tai informacija apie asmens finansinius įsipareigojimus ir jų vykdymą. Ji padeda įvertinti, ar žmogus iki šiol laiku mokėjo įmokas, ar turėjo pradelstų skolų, kiek įsipareigojimų jau yra prisiėmęs ir kaip nuosekliai juos vykdė. Kitaip tariant, tai finansinio patikimumo pėdsakas.
Toks pėdsakas lieka ne tik paėmus vartojimo paskolą ar pasirašius lizingo sutartį. Kredito istoriją formuoja ir vėluojamos apmokėti ryšio, interneto, elektros bei komunalinių paslaugų sąskaitos. Šią aplinkybę savo finansinio raštingumo medžiagoje akcentuoja ir „Swedbank“: kasdieniai mokėjimai gali turėti pasekmių, kurios išryškėja tik vėliau, sprendžiant didesnį finansinį klausimą.
Būtent čia dažnas žmogus suklysta. Jis gali manyti, kad nedidelė, keliomis dienomis pavėluota sąskaita neturi ryšio su būsto kreditu po kelių metų. Tačiau kredito istorijos vertinime reikšmingas ne vien skolos dydis. Kreditoriui rūpi mokėjimo įpročiai, turimų įsipareigojimų apimtis ir tai, ar klientas geba laikytis sutartų terminų. Smulkūs vėlavimai nebūtinai uždaro kelią finansavimui, tačiau jų kartojimasis gali sukurti nepalankų vaizdą.
Kredito istorijos nereikėtų painioti su vienu skaičiumi. Kreditingumo reitingas ar vertinimas yra duomenų interpretacija, o pati istorija – faktų rinkinys, iš kurio tas vertinimas gali būti daromas. Todėl vien pažvelgti į reitingą neužtenka. Reikia suprasti, kokie įrašai jį lėmė.
Kodėl kreditingumo vertinimas keičia paskolos kainą
Paskolų teikėjai, lizingo bendrovės ir ryšio operatoriai prieš sudarydami sutartis tikrina žmogaus kredito istoriją bei reitingą. Tai daroma siekiant įvertinti tikimybę, kad prisiimta prievolė bus vykdoma laiku. Šis vertinimas gali lemti ne tik sprendimą suteikti paslaugą, bet ir pasiūlytas palūkanas bei kitas finansavimo sąlygas.
Praktiškai tai reiškia labai paprastą dalyką: du žmonės, besikreipiantys dėl panašios sumos ir panašaus termino finansavimo, nebūtinai gaus vienodas sąlygas. Kreditorius kiekvieną situaciją nagrinėja individualiai, o turima mokėjimų istorija yra vienas iš duomenų šaltinių. Tvarkinga istorija nepaverčia paskolos automatiškai pigia, nes vertinamos ir kitos aplinkybės, tačiau prasta istorija gali susiaurinti pasirinkimą arba pabranginti skolinimąsi.
Tai nėra bausmių sistema. Tai rizikos skaičiavimas.
Kreditingumo vertinimas svarbus ir tiems, kurie šiandien skolintis neplanuoja. Finansiniai sprendimai dažnai ateina netikėtai: persikraustymas, automobilio keitimas, būsto remontas, šeimos pagausėjimas ar verslo pradžia. Tuomet taisyti ilgai kauptus mokėjimo įpročius jau būna vėlu. Daug protingiau savo informaciją patikrinti ramiai, kai dar nereikia skubiai pasirašyti sutarties.
Kaip nemokamai pasitikrinti savo kredito istoriją Lietuvos banko sistemoje
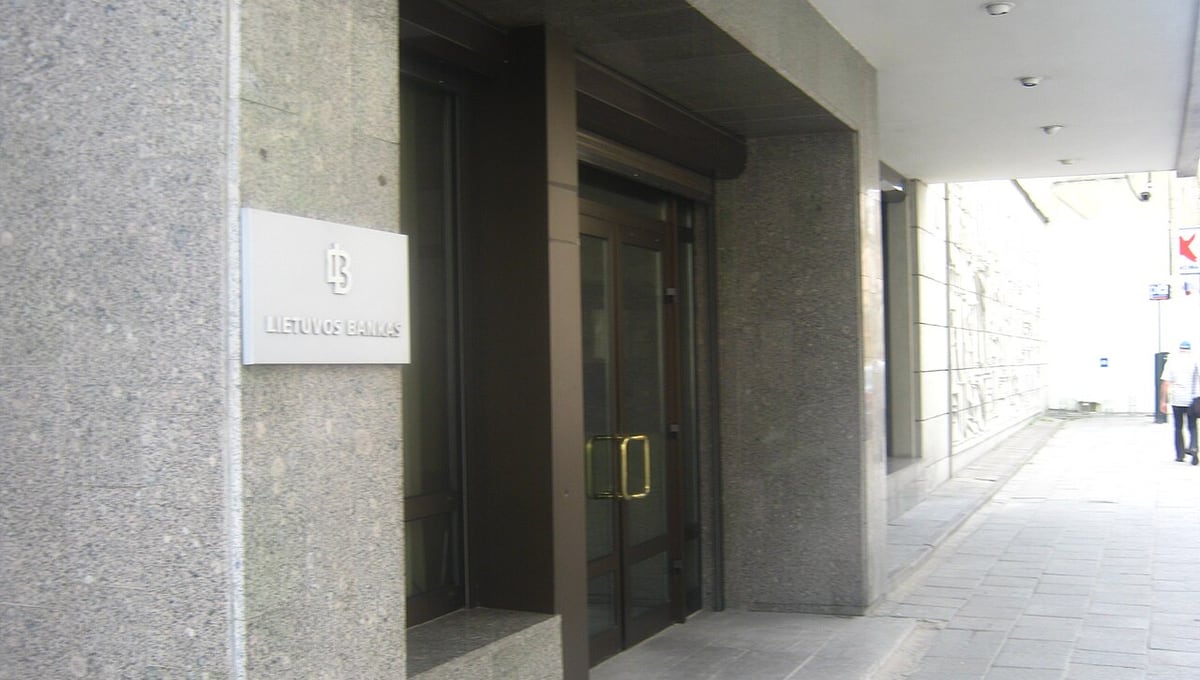
Pirmasis kelias – Lietuvos banko Paskolų rizikos duomenų bazė, dažnai vadinama trumpiniu PRDB. Lietuvos bankas yra centrinis šalies bankas ir finansų sistemos priežiūros institucija, todėl tai ypač autoritetingas informacijos šaltinis kalbant apie registre esančius duomenis ir naudojimosi juo principus.
PRDB tvarkymo taisyklės turi seną institucinį pagrindą: jas Lietuvos banko valdyba patvirtino 1995 m. gruodžio 21 d. nutarimu Nr. 125. Šį dokumentą skelbia teisinės informacijos šaltinis INFOLEX.LT. Vien taisyklių amžius nereiškia, kad sistema sustingusi laike; jis parodo, kad paskolų rizikos duomenų tvarkymas Lietuvoje nėra atsitiktinė rinkodaros paslauga, o ilgai reguliuojama finansinės infrastruktūros dalis.
Gyventojai savo finansinius įsipareigojimus PRDB gali pasitikrinti nemokamai kartą per dieną. Prisijungiama per Elektroninių valdžios vartų sistemą. Toks dažnumas reiškia, kad prieš svarbų finansinį sprendimą žmogui nereikia laukti metinės ataskaitos ar mokėti už kiekvieną peržiūrą.
Veiksmų seka paprasta:
- Prisijunkite prie Elektroninių valdžios vartų jums įprastu saugiu tapatybės patvirtinimo būdu.
- Raskite Lietuvos banko teikiamą prieigą prie Paskolų rizikos duomenų bazės.
- Peržiūrėkite pateiktą informaciją apie savo finansinius įsipareigojimus.
- Atkreipkite dėmesį į įrašus, kurių neatpažįstate, į įsipareigojimų būseną ir duomenų aktualumą.
- Jeigu kyla klausimų dėl konkretaus įrašo, pasižymėkite jo duomenis ir kreipkitės į įrašą pateikusią įstaigą arba atitinkamą duomenų valdytoją.
Nereikia tikėtis, kad viena duomenų bazė atsakys į visus klausimus apie asmeninį kreditingumą. PRDB yra stiprus atspirties taškas norint patikrinti finansinius įsipareigojimus, tačiau pilnam vaizdui naudinga peržiūrėti ir kreditų biuro ataskaitą.
Dar vienas svarbus laiko aspektas: PRDB informacija apie grąžintas paskolas saugoma septynerius metus nuo visiško paskolos grąžinimo arba perdavimo dienos. Šį terminą nurodo „Paskolų klubas“, aiškindamas kredito istorijos veikimą. Todėl žmogus, kuris seniai uždarė paskolą, neturėtų automatiškai manyti, kad jos duomenų registre jau nebėra. Septyneri metai finansų srityje yra ilgas laikotarpis.
Nemokama metinė ataskaita „Mano Creditinfo“ platformoje
Antrasis esminis atsakymas į klausimą, kaip nemokamai pasitikrinti savo kredito istoriją, yra savitarna „manocreditinfo.lt“. Pagal įstatymus gyventojas turi teisę kartą per metus nemokamai gauti savo asmeninę kredito istorijos ataskaitą. Šią teisę viešai yra nurodęs ir „gf bankas“ savo paaiškinime apie kredito istorijos gerinimą.
Svarbu tiksliai suprasti skirtumą tarp žodžių „kartą per metus“ ir „nemokamai visada“. Nemokama metinė ataskaita yra konkreti vartotojo teisė, bet ji nereiškia, kad neribotas išsamių ataskaitų skaičius visus metus būtinai bus nemokamas. Todėl verta iš anksto apgalvoti, kada ją užsisakyti: pavyzdžiui, prieš kreipiantis dėl būsto paskolos, prieš planuojant didesnį lizingą arba vos pastebėjus įtartiną finansinę aplinkybę.
„Creditinfo Lietuva“ save nurodo kaip didžiausią kreditų biurą šalyje. Bendrovė daugiau kaip 20 metų renka ir analizuoja duomenis apie Lietuvos įmones bei gyventojus. Ilga veiklos patirtis savaime negarantuoja, kad kiekvienas įrašas niekada nebus ginčijamas ar tikslinamas, tačiau paaiškina, kodėl šio biuro duomenys plačiai naudojami vertinant mokėjimo drausmę.
Prisijungus prie „Mano Creditinfo“ verta ne tik mechaniškai perskaityti galutinį reitingą. Naudingiau nuosekliai patikrinti, ar ataskaitoje nurodyti finansiniai įsipareigojimai jums žinomi, ar nėra pasenusios informacijos, ar teisingai suprantate galimus mokėjimų vėlavimo įrašus. Jei žmogus ataskaitą atsiverčia pirmą kartą, informacijos gali atrodyti daug. Vis dėlto svarbiausia nepraleisti to, kas tiesiogiai susiję su jo vardu, sutartimis ir mokėjimų vykdymu.
Kiek laiko duomenys lieka kredito biuro sistemoje
Vienas dažniausių nusivylimų kyla iš įsitikinimo, kad sumokėta skola akimirksniu panaikina ankstesnį vėlavimą iš istorijos. Finansinė prievolė, žinoma, išnyksta ją įvykdžius, tačiau informacijos saugojimo terminai yra atskiras klausimas.
„Creditinfo Lietuva“ duomenų bazėje neigiama informacija ir duomenys apie finansinius įsipareigojimus bei pradelstus mokėjimus saugomi iki 10 metų. Tokį terminą nurodo „Paskolų klubas“. Žodis „iki“ čia labai svarbus: jis nereiškia, kad kiekvienas įrašas visuomet bus matomas lygiai dešimtmetį, bet aiškiai perspėja, kad tikėtis greito automatinio praeities išnykimo būtų klaida.
Palyginimas aiškus. PRDB informacija apie grąžintas paskolas, pagal pateiktą informaciją, saugoma septynerius metus po visiško grąžinimo arba perdavimo dienos, o kreditų biuro bazėje neigiama informacija ir su įsipareigojimais bei pradelstais mokėjimais susiję duomenys gali būti saugomi iki dešimties metų. Tai skirtingos sistemos ir skirtingi duomenų laikymo principai.
Dėl to sąžiningiausia strategija nėra ieškoti greito būdo „ištrinti“ teisėtą praeities įrašą. Jis neveikia. Veikia tik nuoseklus dabartinių prievolių vykdymas, klaidų ištaisymas ir laikas.
Nemokami pranešimai ar mokama stebėsena: ką rinktis
„Mano Creditinfo“ visiems vartotojams nemokamai suteikia trumpą kredito istorijos stebėjimo paslaugą. Ji siunčia pranešimus apie reitingo ar skolų pokyčius. Toks pranešimas nėra vien patogus priminimas telefone ar elektroniniame pašte. Jis gali padėti greičiau pastebėti netikėtą pasikeitimą ir neprarasti laiko aiškinantis jo priežastį.
Nemokamas pranešimų gavimas ypač naudingas žmogui, kuris nori palaikyti bazinę kontrolę, bet šiuo metu neplanuoja aktyviai skolintis. Jis leidžia nelaukti kitos metinės nemokamos ataskaitos, jei pasikeistų reitingas ar atsirastų informacija apie skolas.
Tiems, kuriems reikia platesnės kontrolės, platforma siūlo mokamus variantus. Išsamus metinis kredito istorijos stebėjimas kainuoja 14,95 euro už 12 mėnesių, arba 1,25 euro per mėnesį. Planas „MANO“, kuriame nurodomos neribotos ataskaitos ir apsauga nuo sukčių, kainuoja 49,95 euro už 12 mėnesių laikotarpį.
Ar verta mokėti, priklauso nuo konkrečios situacijos. Jei žmogus nori vieną kartą peržiūrėti informaciją ir neturi priežasties tikėtis dažnų pokyčių, gali pakakti nemokamos metinės ataskaitos bei trumpų pranešimų. Jei netrukus laukia keli finansiniai sprendimai, žmogus nori dažniau sekti būklę arba jam aktuali papildoma apsauga nuo sukčių, mokama paslauga gali būti racionalus pasirinkimas. Tai neturi būti automatinis pirkinys. Pirmiausia verta išnaudoti nemokamas galimybes.
Trečias duomenų tikrinimo kelias – „Mano Scorify“
Lietuvoje veikia ir finansinių technologijų bendrovė „Scorify“. Per savitarną „Mano Scorify“ gyventojai gali tikrinti kreditų biuro „Creditoria“ duomenis bei įvertinti savo skolinimosi galimybes. Tai dar vienas būdas susidaryti platesnį vaizdą apie asmeninę finansinę situaciją.
Šios paslaugos nereikėtų pateikti kaip Lietuvos banko PRDB ar „Creditinfo Lietuva“ ataskaitos pakaitalo. Skirtingi duomenų šaltiniai ir jų pateikimo būdai gali atskleisti skirtingus finansinio paveikslo aspektus. Protinga seka būtų pradėti nuo oficialaus Lietuvos banko registro, pasinaudoti įstatymo numatyta nemokama „Mano Creditinfo“ ataskaita ir, jei aktualu, išnagrinėti „Mano Scorify“ suteikiamą galimybę įvertinti skolinimąsi pagal „Creditoria“ duomenis.
Svarbiausia nesumaišyti sistemų pavadinimų ir jų paskirties. Kai žmogus žino, iš kur gautas konkretus įrašas, jis gali greičiau suprasti, kam užduoti klausimą ir kur kreiptis dėl tikslinimo.
Ką daryti, jei ataskaitoje radote klaidą ar nežinomą skolą
Klaida kredito istorijoje nėra priežastis panikuoti, bet tai nėra ir informacija, kurią reikėtų atidėti kitam mėnesiui. Pirmiausia ramiai įvertinkite, ką tiksliai matote: įmonės pavadinimą, prievolės pobūdį, galimą sumą, datą ir būseną. Dažnai vien pavadinimas gali būti ne iš karto atpažįstamas, nors sutartį žmogus iš tiesų yra sudaręs.
Jeigu įrašas atrodo neteisingas, naudinga laikytis aiškaus veiksmų plano:
- Išsisaugokite ataskaitos informaciją ar pasižymėkite tikslias aplinkybes.
- Surinkite turimus mokėjimo įrodymus, sutartis, susirašinėjimą ar kitus faktus, kurie paaiškintų situaciją.
- Kreipkitės į įmonę, su kuria susijęs ginčijamas įrašas, ir paprašykite paaiškinimo.
- Jei klausimas susijęs su duomenų pateikimu ar jų atvaizdavimu konkrečioje sistemoje, kreipkitės į atitinkamą duomenų valdytoją pagal jo nurodytą tvarką.
- Stebėkite, ar patikslinta informacija vėliau atsispindi ataskaitoje.
Greitas reagavimas svarbus dėl paprastos priežasties: kuo anksčiau išsiaiškinama klaida, tuo mažiau tikėtina, kad ji sukels problemų tuo metu, kai jums skubiai reikės finansavimo. Nereikia kaltinti nei savęs, nei sistemos nepatikrinus aplinkybių. Reikia rinkti faktus.
Nežinomas įsipareigojimas ar netikėtas reitingo pokytis taip pat yra signalas patikrinti asmens duomenų saugumą. „Mano Creditinfo“ mokamo plano siūloma apsauga nuo sukčių rodo, kad tokia rizika vartotojams aktuali. Vis dėlto apsauga prasideda ne nuo brangaus plano, o nuo įpročio perskaityti pranešimus ir reaguoti į tai, ko negalite paaiškinti.
Kaip pagerinti kredito istoriją be abejotinų pažadų
Kredito istorijos gerinimas retai būna vienkartinis veiksmas. Jis labiau primena tvarkos įvedimą asmeniniuose finansuose. Pirmas principas – visas einamąsias įmokas ir sąskaitas apmokėti iki termino. Skamba banaliai, tačiau būtent ryšio, interneto, elektros ir komunalinių paslaugų sąskaitos dažnai lieka nuošalyje, nes jų sumos mažesnės nei paskolos įmoka.
Antras principas – neužsimerkti prieš jau atsiradusią skolą. Jei prievolė pagrįsta, aiškus jos sprendimas yra geresnis už tylą ir laukimą. Sumokėta skola nereiškia, kad ankstesnė informacija tuoj pat išnyks iš duomenų bazių, tačiau ji užbaigia neapmokėtą prievolę ir leidžia pradėti kurti tvarkingesnį tolesnių mokėjimų laikotarpį.
Trečias principas – prieš prisiimant naują įsipareigojimą pasitikrinti, kokie seni įsipareigojimai ir mokėjimų duomenys jau matomi. Žmogus, kuris prieš pasirašydamas lizingą žino savo situaciją, gali ramiau pasirinkti laiką, pasitikslinti abejotinus įrašus ir geriau suprasti, kokio sprendimo tikėtis.
Nereikėtų tikėti pasiūlymais, žadančiais be pagrindo išvalyti teisingus neigiamus įrašus. Teisėta ir tiksli informacija nėra nemaloni smulkmena, kurią galima panaikinti vien dėl nepatogumo. Jei duomenys netikslūs, juos reikia ginčyti faktais. Jei jie teisingi, geriausias atsakas yra nauja, nuosekli mokėjimų drausmė.
Kada tikrinti kredito istoriją: praktiškas kalendorius
Vien tikrinti savo duomenis kasdien vien dėl tikrinimo nėra būtina, nors PRDB leidžia tai daryti kartą per dieną. Daugumai žmonių pakanka protingo ritmo. Pavyzdžiui, verta patikrinti istoriją prieš kreipiantis dėl paskolos, lizingo ar didesnio pirkimo išsimokėtinai; po ginčo su paslaugų teikėju dėl neapmokėtos sąskaitos; gavus pranešimą apie reitingo ar skolų pokytį; taip pat kartą per metus, pasinaudojant nemokama „Mano Creditinfo“ ataskaita.
Naudinga pasirinkti vieną konkrečią metinę datą – tarkime, savo gimtadienio mėnesį ar metų pradžią – ir ją susieti su asmeninių finansų peržiūra. Tuomet kredito istorija netampa bauginančiu dokumentu, apie kurį prisimenama tik gavus neigiamą sprendimą dėl paskolos.
Jeigu planuojate būsto finansavimą, tikrinimą pradėkite ne tą savaitę, kai jau renkatės banką. Iš anksto pamatę duomenis turėsite laiko išsiaiškinti neatitikimus. Laikas šioje vietoje yra pranašumas.
Dažniausiai užduodami klausimai
Ar tikrinant savo kredito istoriją pablogėja kreditingumas?
Pateikta informacija nurodo, kad gyventojas turi teisę pats nemokamai peržiūrėti duomenis per Lietuvos banko PRDB ir kartą per metus gauti asmeninę ataskaitą „Mano Creditinfo“. Tai yra vartotojo duomenų peržiūra. Pats tikrinimas skirtas informacijai susipažinti ir neturėtų būti painiojamas su paskolos paraiškos vertinimu, kurį atlieka kreditorius.
Ar kredito istorijoje matomos tik banko paskolos?
Ne. Kredito istoriją gali formuoti paskolos ir lizingas, taip pat pavėluoti mokėjimai už ryšio, interneto, elektros bei komunalines paslaugas. Todėl tvarkinga finansinė reputacija kuriama ne vien banke.
Kaip dažnai nemokamai galima naudotis Lietuvos banko PRDB?
Gyventojai savo finansinius įsipareigojimus gali tikrinti kartą per dieną, prisijungę per Elektroninių valdžios vartų sistemą.
Kaip dažnai galima nemokamai gauti „Mano Creditinfo“ ataskaitą?
Asmeninę kredito istorijos ataskaitą nemokamai galima gauti kartą per metus. Papildomai platforma suteikia nemokamą trumpą stebėseną su pranešimais apie reitingo ar skolų pokyčius.
Kiek laiko saugomi duomenys apie grąžintą paskolą?
Lietuvos banko PRDB informacija apie grąžintas paskolas saugoma septynerius metus po paskolos visiško grąžinimo arba perdavimo dienos. Kreditų biuro duomenų bazėje neigiama informacija bei duomenys apie finansinius įsipareigojimus ir pradelstus mokėjimus gali būti saugomi iki dešimties metų.
Ar verta mokėti už išsamesnę stebėseną?
Tai priklauso nuo poreikio. Nemokama metinė ataskaita ir nemokami trumpi pranešimai daugeliui bus pakankamas pradinis sprendimas. Išsamus metinis stebėjimas „Mano Creditinfo“ kainuoja 14,95 euro už 12 mėnesių, o planas „MANO“ su neribotomis ataskaitomis ir apsauga nuo sukčių – 49,95 euro už 12 mėnesių.
Finansinis įprotis, kuris gali atsipirkti
Kaip nemokamai pasitikrinti savo kredito istoriją, Lietuvoje galima sužinoti gana greitai: naudokitės Lietuvos banko PRDB per Elektroninius valdžios vartus ir bent kartą per metus pasiimkite asmeninę ataskaitą „Mano Creditinfo“. Jei norite platesnio savęs įvertinimo, galite pasidomėti ir „Mano Scorify“ savitarna, kuri leidžia tikrinti „Creditoria“ duomenis bei vertinti skolinimosi galimybes.
Didžiausia tokios peržiūros nauda nėra pats prisijungimas. Ji atsiranda tada, kai žmogus supranta, ką mato, pastebi neatitikimus, laiku išsprendžia problemas ir neleidžia mažiems mokėjimo vėlavimams virsti ilgalaikiu reputacijos klausimu. Kredito istorija nėra nuosprendis. Ji yra įrašas apie jūsų finansinius sprendimus, o nauji sprendimai kuriami kiekvieną mėnesį.
Šaltiniai
- Finansinė sveikata su Ugne: kredito istorija ir reitingas | blog.swedbank.lt
- Kredito istorija – kas tai ir kas ją lemia? – Paskolų klubas
- Detalus kredito istorijos stebėjimas | Mano Creditinfo
- Dėl Paskolų rizikos duomenų bazės tvarkymo taisyklių patvirtinimo – INFOLEX.LT
- Kaip pataisyti prastą kredito istoriją? – gf bankas
- Solutions for individuals – Scorify
- Kredito istorija ir reitingas: kas tai yra, kaip juos sužinoti ir kaip juos pagerinti? – Mogo
Dažniausiai užduodami klausimai
Kaip nemokamai pasitikrinti savo kredito istoriją Lietuvoje?
Gyventojai gali nemokamai peržiūrėti savo finansinius įsipareigojimus per Lietuvos banko Paskolų rizikos duomenų bazę bei kartą per metus gauti nemokamą asmeninę kredito istorijos ataskaitą kreditų biuro „Creditinfo Lietuva“ savitarnoje. Šios sistemos viena kitą papildo ir leidžia detaliai susipažinti su asmenine mokėjimų drausme.
Per kiek laiko ištrinami įrašai apie pradelstus mokėjimus?
Neigiama informacija ir duomenys apie pradelstus mokėjimus „Creditinfo Lietuva“ bazėje gali būti saugomi iki dešimties metų. Tuo tarpu Lietuvos banko duomenų bazėje informacija apie grąžintas paskolas saugoma septynerius metus nuo visiško grąžinimo ar perdavimo dienos.
Ką daryti ataskaitoje radus klaidą ar nežinomą skolą?
Radus neteisingą įrašą būtina išsisaugoti ataskaitos informaciją, surinkti turimus mokėjimo įrodymus bei sutartis ir kreiptis į įmonę paaiškinimo. Taip pat reikėtų susisiekti su atitinkamu duomenų valdytoju pagal nurodytą tvarką ir stebėti, ar patikslinta informacija vėliau atsispindi ataskaitoje.