Vienas skaičius, kurio dauguma žmonių niekada nepatikrina rankomis – tai suma, kurią jie realiai permoka per trisdešimt paskolos metų. Standartinė banko skaičiuoklė parodo mėnesinę įmoką, bet retai atskleidžia, kaip valstybės subsidija jaunai šeimai gali pakeisti visą lygtį – sumažinti ne tik pradinį įnašą, bet ir bendrą permoką per visą laikotarpį. Skirtumas tarp šeimos, kuri žino, kaip teisingai naudoti skaičiuoklę, ir tos, kuri tiesiog tiki banko pasiūlytu skaičiumi, gali siekti kelis tūkstančius eurų.
Šis straipsnis – praktinis gidas, kaip patiems apskaičiuoti būsto paskolos sąlygas, įtraukiant valstybės paramą jaunoms šeimoms, ir kaip nesuklysti dažniausiai pasitaikančiose skaičiavimo klaidose.
Kodėl standartinė banko skaičiuoklė dažnai klaidina
Įvedę į bet kurio banko internetinę skaičiuoklę tris skaičius – būsto kainą, pradinį įnašą ir paskolos terminą – akimirksniu gaunate gražiai atrodantį mėnesinės įmokos skaičių. Problema ta, kad ši skaičiuoklė beveik niekada neatspindi jūsų realios situacijos, jei priklausote jaunos šeimos kategorijai ir turite teisę į valstybės finansinę paskatą.
Dauguma bankų skaičiuoklių tiesiog neturi lauko, kuriame būtų galima įvesti subsidijos dydį – jos skaičiuoja taip, tarsi kiekvienas klientas mokėtų visą pradinį įnašą iš savo kišenės. Tai reiškia, kad jauna šeima, žiūrėdama į standartinę skaičiuoklę, mato didesnę reikalingą pradinę sumą ir aukštesnę mėnesinę įmoką, nei jai realiai teks mokėti po to, kai bus pritaikyta valstybės parama.
Antra problema – palūkanų normos atvaizdavimas. Dauguma skaičiuoklių rodo tik vieną, dažniausiai orientacinį, palūkanų procentą, nors realybėje jūsų palūkanų norma priklauso nuo kintamosios EURIBOR dalies ir banko individualiai priskirtos maržos, kuri gali skirtis priklausomai nuo jūsų pajamų, kredito istorijos ir net nuo to, kiek papildomų banko produktų (draudimo, sąskaitos aptarnavimo) sutinkate įsigyti kartu su paskola.
Kas iš tiesų yra būsto paskolos skaičiuoklė ir kaip ji veikia matematiškai
Prieš pereinant prie konkrečių skaičiavimų su valstybės parama, verta suprasti, kas vyksta „po skaičiuoklės gaubtu“. Dauguma būsto paskolų Lietuvoje grąžinamos anuiteto principu – tai reiškia, kad kiekvieną mėnesį mokate vienodo dydžio įmoką per visą paskolos laikotarpį, tačiau šios įmokos vidinė struktūra kinta: pradžioje didžiąją dalį sudaro palūkanos, o pabaigoje – pagrindinės skolos dalis.
Anuiteto formulė, kuria remiasi beveik visos būsto paskolų skaičiuoklės, atrodo taip:
M = P × r × (1+r)ⁿ / ((1+r)ⁿ − 1)
Čia M – mėnesinė įmoka, P – paskolos suma, r – mėnesinė palūkanų norma (metinė norma padalinta iš 12), o n – bendras mokėjimų skaičius mėnesiais.
Skamba sudėtingai, bet praktiškai pakanka suprasti vieną dalyką: kuo ilgesnis paskolos terminas, tuo mažesnė mėnesinė įmoka, bet tuo didesnė bendra permoka per visą laikotarpį. Ir atvirkščiai – trumpesnis terminas reiškia didesnę mėnesinę naštą, bet mažesnę bendrą palūkanų sumą, sumokėtą bankui per visą paskolos gyvavimo laiką.
Valstybės parama jaunoms šeimoms: kaip tiksliai ji įsilieja į skaičiavimą
Norint teisingai naudoti skaičiuoklę, pirmiausia reikia suprasti, kaip tiksliai veikia valstybės finansinė paskata ir kurioje skaičiavimo vietoje ji atsiranda.
Pagal galiojančią tvarką, subsidijos dydis priklauso nuo šeimoje auginamų vaikų skaičiaus: šeimoms, neauginančioms vaikų arba auginančioms vieną vaiką, subsidija sudaro 10 procentų būsto kredito sumos; auginančioms du vaikus – 12,5 procento; o auginančioms tris ir daugiau vaikų – 15 procentų. Svarbiausias niuansas, kurį dažnai pamiršta net patys pareiškėjai: ši subsidija skaičiuojama ne nuo visos būsto kainos, o nuo kredito sumos, neviršijančios 87 tūkstančių eurų ribos.
Tai reiškia, kad net jei perkate 200 tūkstančių eurų vertės būstą, subsidija bus apskaičiuota tik nuo 87 tūkstančių eurų dalies – likusi kredito dalis subsidijos neapima. Ši detalė ypač svarbi didžiuosiuose miestuose, kur vidutinė būsto kaina dažnai gerokai viršija minėtą ribą.
Subsidija sumokama tiesiogiai kredito davėjui – bankui – ir gali būti panaudota arba pradiniam įnašui padengti, arba tiesiog kredito daliai sumažinti, priklausomai nuo to, kaip šeima susitaria su banku. Praktiškai daugumai šeimų naudingiau subsidiją nukreipti būtent pradiniam įnašui dengti, nes tai leidžia greičiau pradėti paskolos procesą, neturint pilnos reikalaujamos nuosavų lėšų sumos.
Praktinis skaičiavimas: 120 000 eurų būstas, trys skirtingos šeimos
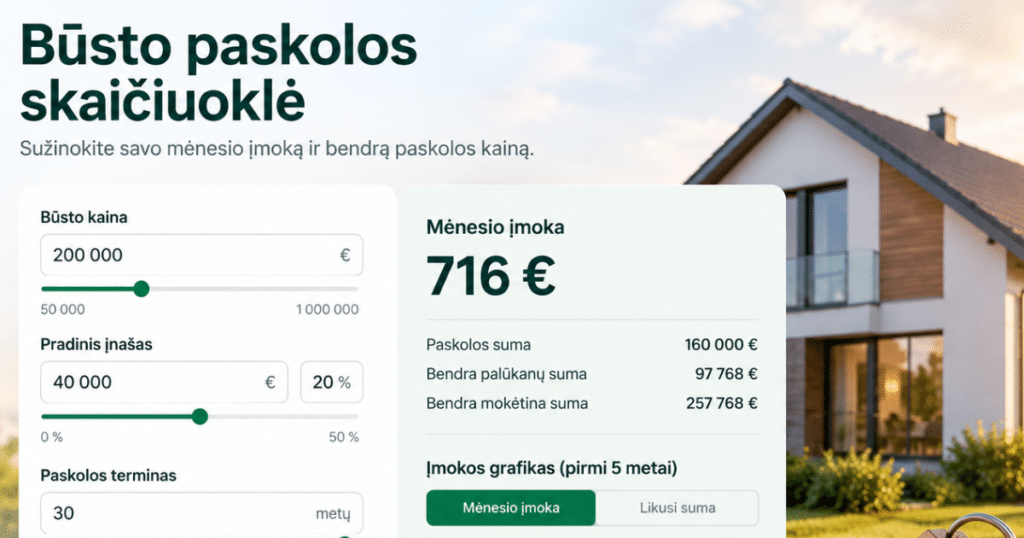
Pereikime prie konkrečių skaičių. Įsivaizduokime tris skirtingas jaunas šeimas, kurios visos nori pirkti identišką 120 000 eurų vertės pirmąjį būstą Kaune. Visos jos atitinka jaunos šeimos kriterijus – abu sutuoktiniai yra iki 36 metų amžiaus, ir nė vienas iki šiol neturėjo nuosavo būsto.
Pirma šeima – jauna pora be vaikų. Pagal 2026 metų rugpjūčio mėnesį įsigaliojusią tvarką, pirmojo būsto pirkėjams reikalingas pradinis įnašas siekia 10 procentų nuo būsto kainos, tai yra 12 000 eurų. Paskolos suma tokiu atveju sudarytų 108 000 eurų. Kadangi ši šeima neaugina vaikų, jai priklauso 10 procentų subsidija nuo kredito sumos, neviršijančios 87 000 eurų ribos – tai yra 8 700 eurų. Atėmus subsidiją nuo reikalingo pradinio įnašo, šeimai realiai reikės sukaupti tik 3 300 eurų nuosavų lėšų.
Antra šeima – pora, auginanti du vaikus. Tas pats 120 000 eurų būstas, tas pats 12 000 eurų pradinis įnašas. Tačiau šiai šeimai priklauso 12,5 procento subsidija nuo 87 000 eurų ribos, tai yra 10 875 eurai. Reikalingas nuosavų lėšų likutis sumažėja iki vos 1 125 eurų.
Trečia šeima – pora, auginanti tris vaikus. Jai priklauso didžiausia, 15 procentų, subsidija nuo tos pačios 87 000 eurų ribos – tai yra 13 050 eurų. Kadangi ši suma viršija reikalaujamą 12 000 eurų pradinį įnašą, ši šeima teoriškai gali apskritai neturėti jokių nuosavų santaupų prieš perkant būstą – likusi subsidijos dalis (1 050 eurų) paprastai panaudojama kredito sumai papildomai sumažinti.
Štai kaip šie skaičiai atrodo suvestinėje lentelėje:
| Šeimos tipas | Būsto kaina | Reikalingas įnašas (10%) | Subsidijos dydis | Reikalingos nuosavos lėšos |
|---|---|---|---|---|
| Be vaikų | 120 000 € | 12 000 € | 8 700 € (10%) | 3 300 € |
| 2 vaikai | 120 000 € | 12 000 € | 10 875 € (12,5%) | 1 125 € |
| 3+ vaikai | 120 000 € | 12 000 € | 13 050 € (15%) | 0 € |
Kaip skaičiuoti mėnesinę įmoką: trys palūkanų scenarijai
Turint paskolos sumą, kitas žingsnis – apskaičiuoti realią mėnesinę įmoką. Čia reikia atsižvelgti į tai, kad Lietuvoje dauguma būsto paskolų turi kintamąją palūkanų normą, susietą su EURIBOR indeksu, prie kurio pridedama fiksuota banko marža.
Panagrinėkime pirmosios šeimos atvejį – 108 000 eurų paskolą, imamą 30 metų (360 mėnesių) laikotarpiui, trijų skirtingų bendrų palūkanų normų scenarijuose.
Pirmas scenarijus – 3,5 procento metinė norma. Mėnesinė palūkanų norma tokiu atveju sudaro apie 0,2917 procento. Taikant anuiteto formulę, mėnesinė įmoka siekia apytiksliai 485 eurus. Per visą 30 metų laikotarpį šeima bankui iš viso sumokės apie 174 600 eurų, iš kurių palūkanos sudarys apie 66 600 eurų.
Antras scenarijus – 4,5 procento metinė norma. Tai artimesnis dabartinei rinkos situacijai variantas, atsižvelgiant į tai, kad EURIBOR pastaruoju metu rodo augimo tendenciją. Mėnesinė įmoka tokiu atveju pakyla iki maždaug 547 eurų. Bendra permoka per visą laikotarpį siekia apie 88 900 eurų – tai reiškia, kad palūkanų suma beveik prilygsta pačiai pradinei paskolos sumai.
Trečias scenarijus – 5,5 procento metinė norma. Šis variantas aktualus, jei rinkos sąlygos pablogėtų arba banko individualiai priskirta marža būtų aukštesnė dėl silpnesnės kredito istorijos. Tokiu atveju mėnesinė įmoka pakyla iki apie 613 eurų, o bendra permoka per 30 metų siekia beveik 112 700 eurų.
Šis palyginimas aiškiai parodo vieną dalyką: net nedidelis, vieno ar dviejų procentinių punktų, palūkanų normos pokytis reiškia dešimčių tūkstančių eurų skirtumą per visą paskolos laikotarpį. Būtent todėl, naudojantis bet kokia skaičiuokle, verta patikrinti bent tris skirtingus palūkanų scenarijus, o ne pasitikėti vienu, banko pasiūlytu, orientaciniu skaičiumi.
Kaip paskolos terminas keičia bendrą vaizdą
Palūkanų norma – ne vienintelis kintamasis, turintis reikšmingą įtaką. Panagrinėkime, kaip ta pati 108 000 eurų paskola su 4,5 procento metine norma keičiasi priklausomai nuo pasirinkto termino.
Su 20 metų (240 mėnesių) terminu, mėnesinė įmoka pakyla iki apie 683 eurų, tačiau bendra permoka sumažėja iki apie 55 900 eurų – tai beveik 33 tūkstančiais eurų mažiau, nei minėtame 30 metų scenarijuje.
Su 25 metų (300 mėnesių) terminu, mėnesinė įmoka sudaro apie 600 eurų, o bendra permoka siekia apie 72 000 eurų.
Su jau minėtu 30 metų terminu, mėnesinė įmoka – apie 547 eurus, o permoka – apie 88 900 eurų.
Suvestinė lentelė padeda vizualiai suprasti šį kompromisą:
| Terminas | Mėnesinė įmoka | Bendra permoka (palūkanos) |
|---|---|---|
| 20 metų | ~683 € | ~55 900 € |
| 25 metai | ~600 € | ~72 000 € |
| 30 metų | ~547 € | ~88 900 € |
Šis palyginimas parodo esminį pasirinkimą, su kuriuo susiduria kiekviena šeima: mokėti daugiau kiekvieną mėnesį, bet sutaupyti dešimtis tūkstančių eurų ilgalaikėje perspektyvoje, ar rinktis mažesnę, patogesnę mėnesinę naštą, priimant didesnę bendrą kainą. Teisingo atsakymo čia nėra – sprendimas priklauso nuo šeimos pajamų stabilumo, kitų finansinių įsipareigojimų ir asmeninio komforto lygio, susijusio su mėnesio biudžetu.
Dažniausios klaidos, kurias žmonės daro naudodamiesi skaičiuoklėmis
Praktikoje pastebimos kelios pasikartojančios klaidos, kurios iškreipia realų vaizdą ir vėliau sukelia netikėtų nusivylimų jau pasirašius sutartį.
Pirma klaida – nepridedami papildomi sandorio kaštai. Skaičiuoklė paprastai rodo tik pačios paskolos mėnesinę įmoką, tačiau realiame pirkimo procese atsiranda ir kitų išlaidų: notaro mokestis už pirkimo–pardavimo sutarties tvirtinimą, nekilnojamojo turto registro mokesčiai, banko administravimo mokestis už paskolos suteikimą, taip pat privalomas turto draudimas, kurio sąnaudos kasmet gali siekti keliasdešimt ar daugiau eurų priklausomai nuo turto vertės.
Antra klaida – ignoruojamas gyvybės draudimas. Dauguma bankų, suteikdami būsto paskolą, reikalauja arba primygtinai rekomenduoja paskolos gavėjo gyvybės draudimą, kurio įmoka pridedama prie bendros mėnesinės naštos. Ši suma dažnai siekia nuo 10 iki 30 eurų per mėnesį, priklausomai nuo amžiaus ir sveikatos būklės, tačiau standartinėse skaičiuoklėse ji beveik niekada neatspindima.
Trečia klaida – naudojama tik fiksuota, o ne kintama palūkanų norma. Kaip minėta anksčiau, dauguma Lietuvos būsto paskolų turi kintamąją dalį, susietą su EURIBOR. Skaičiuojant tik pagal šiandieninę palūkanų normą, neatsižvelgiama į tikimybę, kad per 20–30 metų EURIBOR gali keistis – tiek kilti, tiek kristi. Protingas planavimas reikalauja patikrinti, kaip mėnesinė įmoka pasikeistų, jei EURIBOR pakiltų vienu ar dviem procentiniais punktais nuo dabartinio lygio.
Ketvirta klaida – neatsižvelgiama į subsidijos apribojimus. Kaip jau minėta, subsidija skaičiuojama tik nuo kredito sumos dalies, neviršijančios 87 tūkstančių eurų. Daugelis šeimų klaidingai tikisi, kad subsidija bus proporcinga visai jų paskolos sumai, ir nusivilia sužinoję, kad brangesnio būsto atveju reali gaunama parama procentualiai yra mažesnė, nei jos tikėjosi.
Penkta klaida – nepatikrinamas savivaldybės papildomos paramos galimumas. Kaip minėta ankstesniuose straipsniuose šia tema, kai kurios savivaldybės teikia papildomą finansinę paramą virš valstybės subsidijos. Ši informacija retai integruota į bet kokią centralizuotą skaičiuoklę, todėl ją tenka tikrinti atskirai, tiesiogiai kreipiantis į savivaldybės administraciją.
Kaip pasidaryti savo skaičiuoklę: praktinis metodas be sudėtingų programų
Nors internete yra daugybė paruoštų skaičiuoklių, dažnai naudingiausia turėti savo, paprastą lentelę, kurioje matote visus kintamuosius vienoje vietoje. Štai kaip tokią lentelę susidaryti patiems, naudojant paprastą skaičiuoklės programą arba net popieriaus lapą.
Pirmame stulpelyje įsirašykite būsto kainą, kurią svarstote. Antrame – apskaičiuokite 10 procentų nuo šios sumos, tai bus jūsų standartinis reikalaujamas pradinis įnašas. Trečiame stulpelyje apskaičiuokite paskolos sumą – tai būsto kaina atėmus pradinį įnašą. Ketvirtame stulpelyje, jei priklausote jaunos šeimos kategorijai, apskaičiuokite savo subsidijos dydį pagal vaikų skaičių, atsimindami 87 tūkstančių eurų ribą. Penktame stulpelyje atimkite subsidiją nuo pradinio įnašo, kad gautumėte realiai reikalingą nuosavų lėšų sumą.
Toliau, norėdami apskaičiuoti mėnesinę įmoką, pasinaudokite anuiteto formule arba tiesiog interneto paieškoje raskite nemokamą anuiteto skaičiuoklę, į kurią įvesite tris parametrus: paskolos sumą (po subsidijos atskaitymo, jei ji naudojama kredito daliai mažinti, arba pilną sumą, jei subsidija naudojama tik pradiniam įnašui), palūkanų normą ir terminą metais.
Svarbiausia – pakartokite šį skaičiavimą su bent trimis skirtingomis palūkanų normomis ir bent dviem skirtingais terminais, kad matytumėte pilną galimų scenarijų spektrą, o ne vieną, galbūt pernelyg optimistišką, skaičių.
Kur ieškoti oficialių, patikimų skaičiuoklių
Nors savarankiškas skaičiavimas naudingas suprasti mechaniką, praktiniam paraiškos teikimui verta pasinaudoti oficialiais įrankiais. Dauguma didžiųjų Lietuvoje veikiančių bankų savo interneto svetainėse siūlo nemokamas būsto paskolos skaičiuokles, kuriose galima įvesti orientacinę palūkanų normą ir gauti preliminarų mėnesinės įmokos įvertinimą.
Tačiau nė viena banko skaičiuoklė automatiškai neįtraukia valstybės subsidijos jaunai šeimai – šią sumą reikia apskaičiuoti atskirai, remiantis aukščiau aprašyta metodika, ir tada rankiniu būdu atimti ją nuo reikalingo pradinio įnašo, kai bendraujate su banko konsultantu.
Informaciją apie tikslų subsidijos dydį ir kreipimosi tvarką galima rasti savivaldybės, kurios teritorijoje planuojama pirkti būstą, administracijos socialinės paramos skyriuje – būtent ten reikia kreiptis dėl pažymos, patvirtinančios teisę į finansinę paskatą, kurią vėliau pateikiate bankui kartu su paskolos paraiška.
Papildomi veiksniai, kurie keičia galutinį skaičių
Be jau aptartų kintamųjų, yra keletas rečiau minimų, bet realiai svarbių veiksnių, galinčių paveikti galutinę jūsų paskolos kainą.
Banko marža priklausomai nuo pajamų ir įsipareigojimų santykio. Bankai vertina, kokią jūsų mėnesinių pajamų dalį sudarytų visi finansiniai įsipareigojimai, įskaitant naują būsto paskolą. Jei šis santykis viršija tam tikrą ribą, dažniausiai apie 40 procentų pajamų, bankas gali arba atsisakyti suteikti paskolą, arba pasiūlyti aukštesnę maržą, kompensuojančią didesnę riziką.
Refinansavimo galimybė. Lietuvos banke įsigaliojusi supaprastinta refinansavimo tvarka leidžia jau esamiems paskolos gavėjams, pasikeitus rinkos sąlygoms, persiderėti dėl žemesnės maržos arba pereiti į kitą banką su palankesnėmis sąlygomis. Tai reiškia, kad šiandienos skaičiavimas nebūtinai yra galutinis – jei po kelerių metų palūkanų aplinka taps palankesnė, verta apsvarstyti refinansavimą.
Fiksuotos ir kintamos palūkanų normos pasirinkimas. Kai kurie bankai siūlo galimybę fiksuoti palūkanų normą tam tikram pradiniam laikotarpiui – dažniausiai trejiems ar penkeriems metams – už tam tikrą priemoką prie standartinės maržos. Tokiu atveju jūsų mėnesinė įmoka nesikeičia nepriklausomai nuo EURIBOR svyravimų per tą laikotarpį, tačiau pasibaigus fiksavimo terminui norma vėl susiejama su rinkos indeksu.
Kaip įtraukti antrosios pakopos pensijų fondo lėšas į skaičiavimą
Kaip minėta ankstesniuose šia tema straipsniuose, dalis gyventojų svarsto galimybę panaudoti dalį sukauptų II pakopos pensijų fondų lėšų kaip papildomą finansavimo šaltinį pradiniam įnašui. Jei planuojate tai daryti, verta šią sumą įtraukti į savo skaičiuoklę kaip atskirą eilutę, aiškiai atskirdami ją nuo grynųjų santaupų ir nuo valstybės subsidijos.
Praktinis pavyzdys: jei antrosios šeimos atveju (du vaikai, 1 125 eurų trūkstamas įnašas po subsidijos) šeima nuspręstų papildomai panaudoti, tarkime, 2 000 eurų iš pensijų fondo, jie ne tik pilnai padengtų likusią pradinio įnašo dalį, bet ir turėtų papildomą atsargą, kurią galėtų panaudoti pirminiams remonto darbams ar baldams naujame būste.
Tačiau, kaip minėta anksčiau, šis sprendimas turi ilgalaikę kainą – sumažėjusį būsimą pensijos kaupimą. Vertėtų šią sumą palyginti su tuo, kiek ji būtų uždirbusi, likusi investuota pensijų fonde iki pensinio amžiaus, atsižvelgiant į fondo istorinį vidutinį metinį grąžos rodiklį.
Praktinis pavyzdys su didesne būsto kaina: 180 000 eurų atvejis
Kad skaičiavimo metodika būtų aiškesnė didesnės vertės būsto atveju, panagrinėkime šeimą su dviem vaikais, perkančią 180 000 eurų vertės būstą Vilniuje – kainą, artimesnę realiai sostinės rinkos situacijai.
Reikalingas 10 procentų pradinis įnašas tokiu atveju sudaro 18 000 eurų. Paskolos suma – 162 000 eurų. Kadangi subsidija skaičiuojama tik nuo 87 000 eurų ribos, o ne nuo pilnos 162 000 eurų paskolos sumos, subsidijos dydis šiai šeimai (12,5 procento, kaip auginančiai du vaikus) sudaro 10 875 eurų – lygiai tokį patį, kaip ir pigesnio būsto atveju, nes riba jau pasiekta.
Tai reiškia, kad reali reikalinga nuosavų lėšų suma šiuo atveju siekia 7 125 eurus (18 000 minus 10 875) – žymiai daugiau, nei pigesnio būsto scenarijuje. Ši detalė aiškiai parodo, kodėl brangesnio būsto pirkėjams valstybės parama proporcingai atlieka mažesnį vaidmenį, palyginti su pigesnio būsto pirkėjais.
Mėnesinė įmoka nuo 162 000 eurų paskolos, taikant 4,5 procento metinę normą 30 metų laikotarpiui, siekia apie 821 eurą. Tai reiškia, kad kartu su papildomomis, aukščiau minėtomis išlaidomis (draudimas, administravimo mokesčiai), reali mėnesinė finansinė našta šiai šeimai gali siekti 850–870 eurų per mėnesį.
Kada verta rinktis trumpesnį terminą, net jei mėnesinė įmoka didesnė
Verta trumpai aptarti ir strateginį klausimą, kuris dažnai lieka nepastebėtas vien žiūrint į skaičiuoklės rezultatus. Jei šeimos pajamos yra stabilios ir pakankamai aukštos, kad patogiai atlaikytų didesnę mėnesinę įmoką, trumpesnio, pavyzdžiui, 20 metų vietoj 30 metų, termino pasirinkimas gali sutaupyti dešimtis tūkstančių eurų palūkanų per visą paskolos laikotarpį, kaip parodyta ankstesnėje lentelėje.
Tačiau šis sprendimas turi ir riziką: griežtesnis mėnesinis biudžetas reiškia mažesnį finansinį atsparumą netikėtų aplinkybių atveju – laikino pajamų sumažėjimo, sveikatos problemų ar darbo praradimo. Būtent todėl finansų konsultantai dažnai rekomenduoja rinktis ilgesnį terminą su galimybe daryti neplanuotus, papildomus mokėjimus, kai finansinė situacija tai leidžia – tokiu būdu paskola grąžinama greičiau nei formaliai sutartas terminas, bet išlaikomas lankstumas sudėtingesniais laikotarpiais.
Dažniausiai užduodami klausimai apie skaičiavimą
Ar subsidija įskaičiuojama automatiškai, kai kreipiuosi į banką? Ne. Bankas savarankiškai nežino, kad priklausote jaunos šeimos kategorijai – šią teisę turite patvirtinti pažyma iš savivaldybės administracijos, kurią pateikiate bankui kartu su paskolos paraiška.
Ar galiu gauti subsidiją, jei perku būstą su statybos, o ne pirkimo sutartimi? Įstatymo pakeitimai, įsigalioję pastaraisiais metais, išplėtė paramos taikymo sritį – dabar finansinė paskata gali būti taikoma ne tik perkant, bet ir statantis pirmąjį būstą, jei atitinkate kitus jaunos šeimos kriterijus.
Kas atsitinka, jei po subsidijos gavimo šeima persiskiria? Tai sudėtingesnis teisinis klausimas, priklausantis nuo konkrečios sutarties su banku ir valstybe sąlygų – tokiu atveju rekomenduojama konsultuotis su teisininku, nes subsidijos grąžinimo prievolė gali priklausyti nuo to, kaip vystosi tolesnis nuosavybės padalijimas.
Ar skaičiuoklė turėtų įtraukti infliaciją? Standartinės mėnesinės įmokos skaičiuoklės infliacijos neįtraukia, nes anuiteto įmoka nominaliai išlieka ta pati per visą laikotarpį. Tačiau verta suprasti, kad realioji (infliacija koreguota) įmokos vertė laikui bėgant mažėja, jei jūsų pajamos auga bent tokiu pat tempu kaip infliacija – tai reiškia, kad paskolos našta subjektyviai jaučiama lengviau praėjus keliems metams nuo paskolos paėmimo, net jei nominali suma nesikeičia.
Ar verta naudotis kelių bankų skaičiuoklėmis vienu metu? Taip, tai stipriai rekomenduojama praktika. Skirtingi bankai gali pasiūlyti skirtingą maržą priklausomai nuo jūsų profilio, o skirtumas tarp geriausio ir prasčiausio pasiūlymo gali siekti vieną ar daugiau procentinių punktų – kaip parodyta ankstesnėje lentelėje, tai reiškia dešimčių tūkstančių eurų skirtumą per visą paskolos laikotarpį.
Apibendrinimas: penki žingsniai teisingam skaičiavimui
Norint teisingai apskaičiuoti savo būsto paskolos sąlygas, atsižvelgiant į valstybės paramą jaunai šeimai, verta laikytis šios sekos: pirma, nustatykite standartinį 10 procentų pradinį įnašą nuo būsto kainos; antra, apskaičiuokite savo šeimai priklausančios subsidijos dydį pagal vaikų skaičių, atsimindami 87 tūkstančių eurų ribą; trečia, atimkite subsidiją nuo pradinio įnašo, kad gautumėte realiai reikalingą nuosavų lėšų sumą; ketvirta, apskaičiuokite mėnesinę įmoką bent trims skirtingiems palūkanų scenarijams ir dviem skirtingiems terminams; penkta, pridėkite papildomas išlaidas – notaro mokestį, draudimą, banko administravimo mokestį – kad gautumėte pilną, realistišką mėnesinės finansinės naštos vaizdą.
Skaičiuoklė – tik įrankis, o ne galutinis sprendimas. Tikslus, sąžiningas skaičiavimas prieš pasirašant sutartį gali sutaupyti ne tik pinigų, bet ir daug nervų, kai po kelerių metų paaiškėtų, kad realioji finansinė našta gerokai skiriasi nuo to, ką parodė pirmoji, paviršutiniškai užpildyta banko skaičiuoklė.
Šaltinis: Lietuvos bankas
Dažniausiai užduodami klausimai
Kaip valstybės subsidija jaunai šeimai sumažina būsto paskolos pradinį įnašą?
Jaunai šeimai priklausanti subsidija sudaro nuo 10 iki 15 procentų kredito sumos, neviršijančios 87 tūkstančių eurų ribos, priklausomai nuo auginamų vaikų skaičiaus. Ši tiesiogiai bankui sumokama parama gali būti naudojama pradiniam įnašui padengti, todėl šeimai reikia sukaupti kur kas mažiau nuosavų lėšų.
Kuo skiriasi skirtingi būsto paskolos termino pasirinkimai?
Išsamesnis skaičiavimas rodo, kad ilgesnis paskolos terminas, pavyzdžiui, trisdešimt metų, sumažina mėnesinę įmoką, tačiau gerokai padidina bendrą sumokėtų palūkanų permoką per visą laikotarpį. Tuo tarpu trumpesnis terminas reikalauja didesnės mėnesinės naštos, bet leidžia sutaupyti dešimtis tūkstančių eurų.
Kokios yra dažniausios klaidos skaičiuojant būsto paskolą savarankiškai?
Dažniausiai žmonės neįvertina papildomų sandorio kaštų, tokių kaip notaro mokesčiai, paskolos administravimas ir privalomas gyvybės bei turto draudimas. Taip pat dažnai pamirštama įskaičiuoti galimus kintamos EURIBOR dalies svyravimus ir taikoma tik viena fiksuota palūkanų norma.