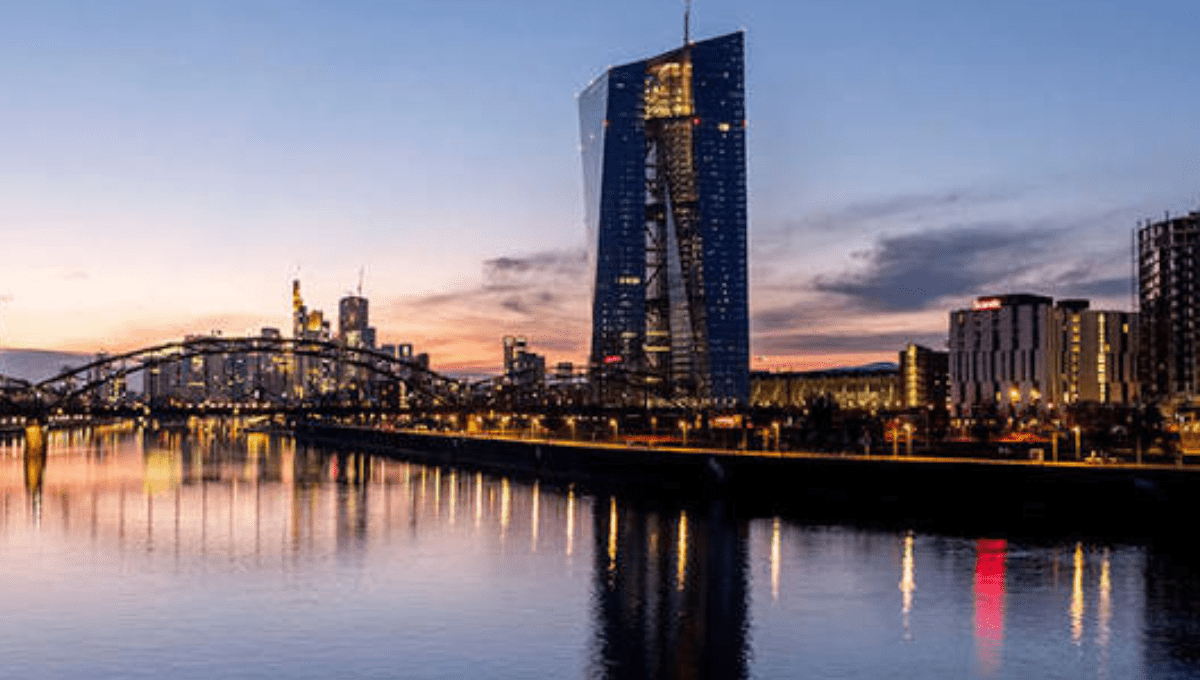
Trys mėnesiai. Tiek laiko Europos centriniam bankui prireikė nuo pirmojo per trejus metus palūkanų kėlimo iki momento, kai ekonomistai jau kalba apie antrąjį — ir, tikėtina, paskutinį. Toks tempas savaime yra naujiena, nes panašaus greičio ciklo euro zona nematė nuo 2011-ųjų.
Reuters rugpjūčio 13 dieną paskelbta ekonomistų apklausa piešia gana aiškų vaizdą: ECB rugsėjį dar kartą pakels bazines palūkanų normas, o po to politiką laikys nepakitusią bent iki 2027-ųjų vidurio. Priežastis paprasta ir pažįstama iš ne taip seniai patirto infliacijos šoko — energijos kainos vėl kyla, o jų poveikis kainoms visoje ekonomikoje niekur nedingo.
Kas per ta „paskutinė“ pakyla
Kad suprastume, kodėl vienas 0,25 procentinio punkto pakėlimas laikomas svarbiu posūkiu, verta prisiminti, iš kur ECB pradėjo šių metų kelionę. Nuo 2024 iki 2025 metų vidurio bankas nuosekliai mažino palūkanas — aštuoniais paeiliui susitikimais, kol indėlių palūkanų norma nusileido iki 2 procentų. Tada, birželio 11 dieną, viskas apsivertė: Valdančioji taryba pakėlė visas tris pagrindines palūkanų normas 25 baziniais punktais, indėlių normą pakeldama iki 2,25 procento. Tai buvo pirmasis ECB palūkanų kėlimas nuo 2023-iųjų rugsėjo, kai ciklas baigėsi ties 4 procentų riba.
Liepos mėnesį bankas sustojo — palūkanas paliko nepakitusias, leisdamas sau laiko įvertinti, kaip birželio sprendimas veikia ekonomiką. Bet tai buvo pauzė, ne pabaiga. Rinkos jau tada beveik visiškai įkainojo rugsėjo pakylą iki 2,5 procento, o dabartinė Reuters apklausa tik patvirtina, kad ekonomistų dauguma mato tą patį scenarijų.
Jums taippat gali patikti...
Kodėl vėl kalti energijos ištekliai
Šio ciklo šaknys — ne Europos viduje. Tai, kas iš pradžių atrodė kaip trumpalaikis JAV ir Irano konfliktas, jau įžengė į šeštą mėnesį be aiškaus pabaigos ženklo, o naftos kainos išlieka maždaug 25 procentais aukštesnės nei prieš karą. Toks ilgalaikis energijos brangimas nebe vienkartinis šokas, kurio poveikį galima „peržiūrėti“ statistikoje — tai struktūrinis spaudimas, kuris palaipsniui persiduoda transporto, gamybos ir galiausiai vartotojų kainoms.
Liepos mėnesio duomenys tai patvirtina tiesiogiai — euro zonos infliacija pakilo iki 2,9 procento, gerokai viršydama banko siekiamą 2 procentų tikslą. Ekonomistai, apklausti Reuters, savo prognozes dviem paskutiniams šių metų ketvirčiams pakėlė 20 bazinių punktų — dabar tikimasi 3,0 procento trečiąjį ketvirtį ir 3,2 procento ketvirtąjį. Verta atkreipti dėmesį, kad dar liepą tie patys ekonomistai savo 2026 metų infliacijos prognozes buvo sumažinę — pirmą kartą per šešis mėnesius. Dabar ta kryptis apsisuko atgal į viršų, o tai savaime yra ženklas, kaip greitai keičiasi vaizdas, kai energijos rinka nestabili.
Pagal dabartinius medianinius įverčius, infliacija į banko siekiamą 2 procentų tikslą turėtų sugrįžti ne anksčiau kaip 2027 metų trečiąjį ketvirtį. Tai reiškia dar mažiausiai metus laiko, per kuriuos vartotojai jaus kainų spaudimą, viršijantį oficialiai deklaruojamą normą.
Antrinio poveikio grėsmė — tai, ko ECB bijo labiausiai
Centriniams bankininkams svarbiausia ne pati energijos kaina, o tai, kaip ji persiduoda toliau. Panteono makroekonomikos vyresnioji Europos ekonomistė Melanie Debono situaciją apibūdino aiškiai: rizika, kad brangi energija paskatins antrinį poveikį paslaugų kainoms, kol kas lieka nedidelė, tačiau pramonės prekių sektoriuje ji jau atrodo ženkliai stipresnė.
Ši sąvoka — antrinis poveikis — yra būtent tai, dėl ko centriniai bankai istoriškai praranda kontrolę virš infliacijos. Mechanizmas paprastas: pabrangus energijai, įmonės patiria didesnes gamybos ir logistikos sąnaudas. Kad išlaikytų pelną, jos kelia kainas galutiniam vartotojui. Darbuotojai, matydami, kad jų perkamoji galia krenta, reikalauja didesnių atlyginimų. Aukštesni atlyginimai vėl padidina įmonių sąnaudas — ir ratas užsidaro. Būtent tokį ratą Europa jau matė 2022 metais po Rusijos invazijos į Ukrainą, ir Valdančiosios tarybos nariai, pasak analitikų, tos patirties dar neužmiršę.
Ekonomika, kuri auga stipriau, nei tikėtasi
Įdomu tai, kad palūkanų kėlimas šįkart vyksta ne silpstančios, o stiprėjančios ekonomikos fone — tai iš esmės kitokia situacija nei 2022-aisiais, kai infliacija augo lygiagrečiai su ekonomikos sąstingiu. Praėjusį ketvirtį euro zonos ekonomika augo 0,4 procento — stipriau, nei ekonomistai prognozavo. Šiam ir kitam ketvirčiui numatomas 0,2 ir 0,3 procento augimas.
Tai reiškia, kad ECB šįkart turi kur kas daugiau erdvės veikti be baimės, jog palūkanų kėlimas iš karto įstums ekonomiką į recesiją. Kai infliacija kyla lygiagrečiai su augimu, o ne su sąstingiu, sprendimas kelti palūkanas politiškai ir ekonomiškai lengviau pateisinamas — nereikia rinktis tarp darbo vietų išsaugojimo ir kainų stabilumo, abu tikslai kol kas juda ta pačia kryptimi.
Kodėl tai vadinama trumpiausiu griežtinimo ciklu nuo 2011-ųjų
Istoriškai ECB palūkanų kėlimo ciklai trukdavo ne vieną susitikimą, o ištisus metus, kol bankas pasiekdavo, jo manymu, pakankamai ribojantį lygį. Šįkart scenarijus kitoks — vos du pakėlimai, birželį ir numatomą rugsėjį, o toliau, ekonomistų nuomone, palūkanos turėtų likti nepakitusios bent iki 2027 metų vidurio. Toks glaustumas paskutinį kartą buvo matytas 2011 metais, kai bankas taip pat greitai apsisuko tarp dviejų sprendimų, reaguodamas į trumpalaikį, bet aštrų infliacijos šuolį.
Šis palyginimas svarbus ne dėl istorinio smalsumo, o dėl to, ką jis sako apie dabartinę banko strategiją. ECB, atrodo, nesiekia ilgo, agresyvaus griežtinimo ciklo, kokį matėme 2022–2023 metais, kai palūkanos per kelis susitikimus pakilo nuo neigiamų iki 4 procentų. Vietoje to bankas renkasi taškinį, ribotą atsaką į konkretų, apibrėžtą šoką — energijos kainų šuolį, kilusį dėl geopolitinio konflikto, o ne dėl struktūrinio ekonomikos perkaitimo.
Lagarde ir „vanagų“ persvara Valdančiojoje taryboje
Europos centrinio banko sprendimus priima Valdančioji taryba — daugiau nei dvidešimt narių organas, kuriame nuolat susikerta dvi stovyklos. Vieni, dažnai vadinami „vanagais“, prioritetu laiko kainų stabilumą ir yra linkę reaguoti griežčiau bei greičiau. Kiti, vadinami „balandžiais“, labiau saugo ekonomikos augimą ir dažniau siūlo palaukti, kol vaizdas taps aiškesnis. Šiuo metu, ekonomistų vertinimu, balansas taryboje šiek tiek pakrypęs vanagų pusėn — nors visi nariai sutinka, kad dėl dabartinio euro zonos augimo tempo su bet kokiu tolesniu palūkanų kėlimu reikia elgtis atsargiai.
Prezidentė Christine Lagarde per pastaruosius mėnesius savo retoriką taip pat keitė. Balandį, dar prieš pirmąjį kėlimą, ji viešai užsiminė, kad tam tikras „saikingas politikos koregavimas“ galėtų būti pateisinamas, siekiant suvaldyti infliacijos šuolį, kurį apibūdino kaip didelį, bet nesitikimą, jog jis bus ilgalaikis. Po birželio sprendimo ir liepos pauzės Lagarde spaudos konferencijų tonas tapo dar svarbesnis rinkoms nei patys balsavimo rezultatai — būtent iš jos formuluočių analitikai bando nuspėti, ar rugsėjo kėlimas jau praktiškai nulemtas, ar dar priklausys nuo artimiausių savaičių duomenų.
Kaip tai skiriasi nuo kitų didžiųjų centrinių bankų
Vienas iš įdomesnių dabartinės situacijos aspektų — ECB šiuo metu yra vienintelis didelis pasaulio centrinis bankas, aktyviai keliantis palūkanas. Federalinis rezervų bankas JAV ir kiti didieji žaidėjai laikosi kitokios trajektorijos, daugiausia dėl to, kad jų ekonomikos susiduria su skirtingo pobūdžio spaudimu — mažiau tiesiogiai priklausomu nuo energijos importo iš neramaus Artimųjų Rytų regiono. Europa, priešingai, istoriškai stipriai priklauso nuo importuojamos energijos, todėl kiekvienas geopolitinis sukrėtimas Artimuosiuose Rytuose ar aplink juos euro zonos infliacijai atsiliepia greičiau ir stipriau nei, tarkime, JAV ekonomikai.
Ši struktūrinė priklausomybė iš dalies paaiškina, kodėl būtent Europa dabar atsiduria situacijoje, kurios kitos didelės ekonomikos šiuo metu išvengia — priversta griežtinti pinigų politiką tuo metu, kai daugelis kitų regionų arba laikosi neutralios pozicijos, arba net svarsto tolesnius palūkanų mažinimus.
Ką tai reiškia paprastam europiečiui
Aukštesnės ECB palūkanos reiškia brangesnes paskolas — tiek būsto, tiek vartojimo — visoje euro zonoje, įskaitant Lietuvą. Bankai paprastai savo skolinimo kainas koreguoja gana greitai po centrinio banko sprendimų, todėl žmonės, planuojantys imti būsto paskolą artimiausiais mėnesiais, turėtų įskaičiuoti šį papildomą pakėlimą į savo skaičiavimus.
Kita vertus, aukštesnės palūkanos dažniausiai reiškia ir geresnes indėlių sąlygas taupantiems asmenims — bankai, brangiau skolindami, paprastai brangiau ir priima indėlius, nors šis persidavimas retai būna toks pat greitas kaip paskolų pusėje.
Verslams, ypač priklausomiems nuo skolinto kapitalo plėtrai, brangesnis finansavimas reiškia atsargesnį investicijų tempą. Tuo pačiu metu, jei ekonomikos augimas išlieka stiprus, kaip rodo paskutinio ketvirčio duomenys, paklausa produkcijai ir paslaugoms neturėtų smarkiai kristi vien dėl palūkanų kėlimo — bent jau ne taip staigiai, kaip nutiktų, jei kėlimas vyktų silpnėjančios ekonomikos fone.
Kas gali sugriauti šį scenarijų
Reuters apklausos rezultatai — tai medianinė ekonomistų nuomonė, o ne tikrumas. Pati energijos rinkos situacija, iš kurios kyla visas šis spaudimo ciklas, lieka nestabili. Jei JAV ir Irano konfliktas netikėtai išsispręstų arba paaštrėtų dar labiau, naftos kainos galėtų judėti bet kuria kryptimi kelias savaites, o kartu su jomis keistųsi ir ECB skaičiavimai.
Taip pat verta atsiminti, kad nedidelė ekonomistų dalis — apie 30 procentų liepos apklausoje — jau tuomet manė, kad palūkanos likusią metų dalį iš viso nesikeis, o tik trys iš apklaustųjų tikėjosi net dviejų papildomų kėlimų. Tokia nuomonių sklaida rodo, kad konsensuso, jog rugsėjo pakyla — jau nulemtas faktas, kol kas nėra, nors dauguma balsų šiuo metu krypsta būtent ta linkme. Panašų netikrumą liudija ir tai, kad dar liepą rinkos šansą dėl rugsėjo kėlimo vertino kaip septyniasdešimties procentų tikimybę, o ne visišką tikrumą — tai reiškia, jog net ir stipriai persvarą turinti scenarijaus versija visada palieka vietos netikėtumui.
Rugsėjo susitikimas, kurio metu ECB paskelbs atnaujintas prognozes, taps momentu, kai bankas turės oficialiai apsispręsti — ar energijos kainų šokas jau pakankamai persidavė į platesnę ekonomiką, kad pateisintų dar vieną griežtinimo žingsnį, ar geriau palaukti ir stebėti, kaip birželio sprendimas veikia realiu laiku.
Lietuvai, kaip mažai, atvirai euro zonos ekonomikai, šis sprendimas nebus tik tolimos Frankfurto institucijos vidaus reikalas. Kiekvienas ECB palūkanų judesys per bankų sistemą pasiekia ir vietinį būsto paskolų rinkos kintamą indeksą, tad rugsėjo pradžioje verta atidžiai sekti tiek pačios Valdančiosios tarybos sprendimą, tiek Lagarde spaudos konferencijos formuluotes — jos, kaip rodo pastarųjų mėnesių patirtis, dažnai pasako daugiau nei sausas skaičius protokole.
Dažniausiai užduodami klausimai
Kada Europos centrinis bankas planuoja kelti palūkanas ir kiek laiko jos išliks nepakitusios?
ECB palūkanų normas turėtų pakelti rugsėjį, o po šio žingsnio politiką laikys nepakitusią bent iki 2027 metų vidurio. Toks sprendimas priimamas reaguodamas į atsinaujinusį energijos kainų kilimą ir augančią infliaciją.
Kodėl ECB kelia palūkanas, kai kitos pasaulio ekonomikos elgiasi kitaip?
Europa yra stipriai priklausoma nuo importuojamos energijos, todėl geopolitiniai konfliktai Artimuosiuose Rytuose euro zonos infliacijai atsiliepia greičiau ir stipriau nei, pavyzdžiui, JAV ekonomikai. Dėl šios struktūrinės priklausomybės ECB šiuo metu yra vienintelis didelis pasaulio centrinis bankas, aktyviai keliantis palūkanas.
Ką ECB palūkanų kėlimas reiškia paprastiems gyventojams ir paskolų turėtojams?
Aukštesnės centrinio banko palūkanos reiškia brangesnes būsto ir vartojimo paskolas visoje euro zonoje, įskaitant Lietuvą. Bankai skolinimo kainas koreguoja gana greitai po ECB sprendimų, tačiau taupantiems asmenims tai tuo pačiu metu gali sukurti geresnes indėlių sąlygas.