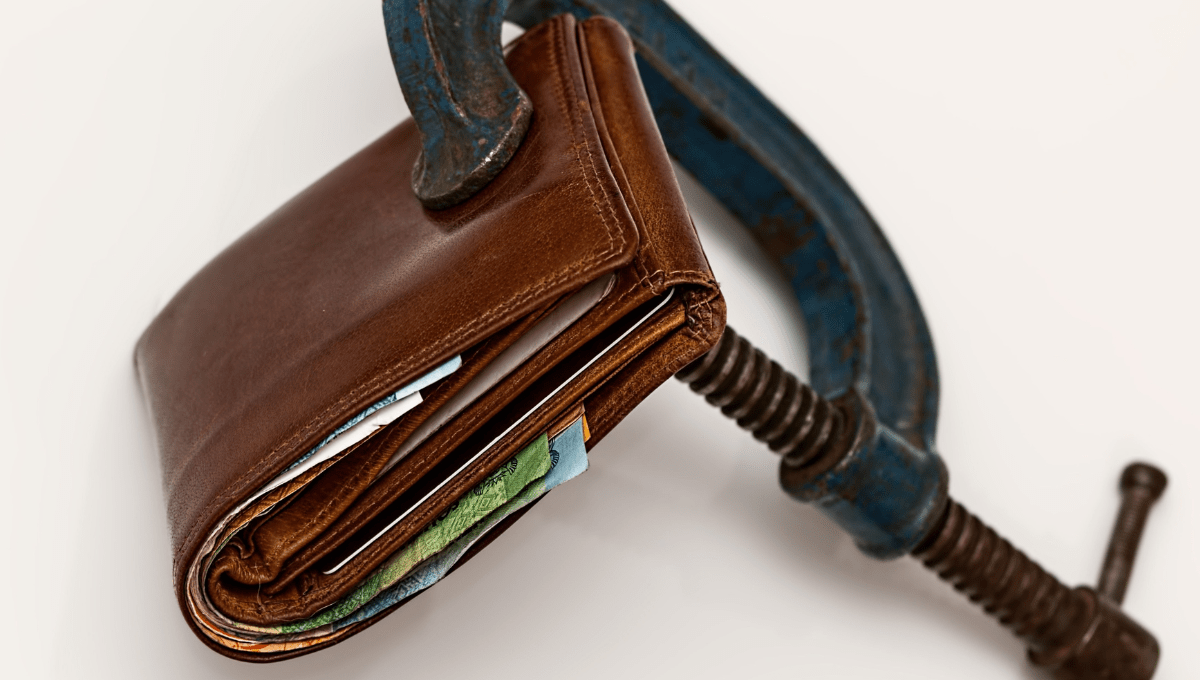
Žodis „recesija“ žiniasklaidoje pasirodo dažniau nei bet kuris kitas ekonomikos terminas, dažnai su panikos prieskoniu. Bet retas kas iš tikrųjų žino, kada ekonomika oficialiai pripažįstama esančia recesijoje, kas ją sukelia ir kodėl vieni tokios būsenos net nepajunta, o kiti — tuo pačiu metu praranda darbą ar verslą. Šiuo metu, kai euro zonos augimo prognozės temdomos energijos kainų sukrėtimo ir prekybos įtampos, verta suprasti, apie ką iš tikrųjų kalbame, kai skaitome apie recesijos riziką.
Klasikinis apibrėžimas — du ketvirčiai iš eilės
Populiariausias, plačiausiai naudojamas techninis recesijos apibrėžimas paprastas: tai du iš eilės einantys ketvirčiai, kuriuose šalies bendrasis vidaus produktas, sutrumpintai BVP, susitraukia, o ne auga. BVP — tai bendra visų per tam tikrą laikotarpį pagamintų prekių ir suteiktų paslaugų vertė, plačiausiai naudojamas rodiklis, matuojantis viso krašto ekonomikos dydį ir jo pokyčius per konkretų laikotarpį, dažniausiai ketvirtį ar metus.
Jei ekonomika pirmąjį ketvirtį susitraukia 0,3 procento, o antrąjį — dar 0,5 procento, formaliai tai jau atitinka techninės recesijos apibrėžimą. Šis kriterijus patogus dėl savo paprastumo — jį lengva paskaičiuoti ir palyginti tarp skirtingų šalių, todėl būtent jis dažniausiai minimas žiniasklaidoje ir politikų kalbose, nepaisant to, kad profesionalūs ekonomistai jį laiko tik apytiksliu, o ne galutiniu orientyru.
Jums taippat gali patikti...
Kodėl profesionalūs ekonomistai naudoja platesnį apibrėžimą
Nepaisant populiarumo, dviejų ketvirčių taisyklė turi rimtų trūkumų. Ji nesugeba pagauti trumpų, bet gilių ekonomikos sukrėtimų, trunkančių, tarkime, vieną vienintelį ketvirtį, bet padariusių didžiulę žalą darbo rinkai. Ji taip pat neatsižvelgia į tai, kaip skirtingi ekonomikos sektoriai — pramonė, paslaugos, statyba — jaučia nuosmukį skirtingu metu ir skirtingu intensyvumu.
Būtent todėl, pavyzdžiui, Jungtinėse Valstijose oficialų sprendimą, ar konkretus laikotarpis buvo recesija, priima ne vien BVP skaičiai, o speciali ekspertų komisija prie Nacionalinio ekonominių tyrimų biuro. Ši komisija vertina platesnį rodiklių rinkinį — užimtumą, pramonės gamybą, realiąsias pajamas, mažmeninę prekybą — ir kartais paskelbia recesijos pradžią ar pabaigą praėjus mėnesiams po fakto, kai galutiniai duomenys jau surinkti ir patikslinti. Toks metodas tikslesnis, bet kur kas mažiau patogus greitoms antraštėms, todėl žiniasklaidoje dviejų ketvirčių taisyklė ir toliau dominuoja kasdienėje kalboje.
Kas iš tikrųjų sukelia recesiją
Recesijos priežastys skiriasi kiekvieną kartą, bet ekonomistai išskiria kelis pasikartojančius modelius.
Finansų sistemos sukrėtimai — vienas dažniausių šaltinių, geriausiai iliustruojamas 2008-ųjų pasauline finansų krize, kilusia iš JAV nekilnojamojo turto paskolų rinkos žlugimo. Kai bankai praranda pasitikėjimą vieni kitais ir sustabdo skolinimą, visa ekonomika, priklausanti nuo kredito srautų, gali per kelis mėnesius įsibėgėti į gilų nuosmukį.
Išorinis šokas — staigus, dažnai nenuspėjamas įvykis, sutrikdantis normalų ekonomikos funkcionavimą. Geriausias pastarojo meto pavyzdys — 2020-ųjų COVID-19 pandemija, per kelias savaites sustabdžiusi ištisas ekonomikos šakas visame pasaulyje. Panašų, nors ir kitokio pobūdžio, poveikį gali turėti ir geopolitiniai konfliktai, staiga pakeičiantys energijos ar žaliavų kainas — būtent tokį scenarijų šiuo metu stebi Europos centrinio banko ekspertai, savo prognozėse modeliuodami, kaip užsitęsęs konfliktas Artimuosiuose Rytuose ir su tuo susijęs naftos bei dujų kainų šuolis galėtų paveikti euro zonos augimą artimiausiais metais.
Per didelis palūkanų kėlimas — kartais pati recesija tampa netiesiogine centrinio banko kovos su infliacija pasekme. Kai kainos kyla per greitai, centriniai bankai kelia palūkanas, kad atvėsintų paklausą — bet jei šis kėlimas per staigus ar per didelis, jis gali nuslopinti ekonomiką stipriau, nei planuota, pastumdamas ją į nuosmukį, kurio buvo siekiama išvengti, o ne sukelti.
Struktūriniai disbalansai — ilgai kaupęsi ekonomikos iškraipymai, tokie kaip perkaitusi nekilnojamojo turto rinka ar per didelis įsiskolinimas, kurie vieną dieną tiesiog nebeišlaiko savo svorio ir sugriūva, patraukdami paskui save platesnę ekonomiką.
Kaip recesija atsispindi paprasto žmogaus gyvenime
Statistika apie susitraukiantį BVP skamba abstrakčiai, kol jos nepaverti konkrečiais, kasdien jaučiamais pokyčiais. Recesijos metu paprastai auga nedarbas, nes įmonės, susidūrusios su krentančia paklausa, mažina personalą arba visai sustabdo naujų darbuotojų priėmimą. Verslo investicijos sulėtėja arba visiškai sustoja, nes įmonių vadovai atideda plėtros planus, nesijausdami tikri dėl artimiausios ateities. Vartotojų pasitikėjimas krenta — žmonės, baimindamiesi dėl savo darbo vietos saugumo, taupo daugiau ir atideda didesnius pirkinius, tokius kaip automobilis ar būstas, o tai savo ruožtu dar labiau slopina paklausą ir gilina patį nuosmukį.
Akcijų rinkos dažnai reaguoja į recesijos baimę dar prieš oficialius statistinius duomenis — investuotojai, numatydami mažesnį įmonių pelningumą, pradeda parduoti akcijas iš anksto, todėl rinkos kritimas neretai tampa vienu pirmųjų, nors ir netobulų, recesijos artėjimo signalų.
Recesija skiriasi nuo depresijos
Verta atskirti šias dvi sąvokas, dažnai painiojamas šnekamojoje kalboje. Recesija — palyginti trumpalaikis, dažniausiai kelių ketvirčių ar keleto mėnesių ekonomikos susitraukimas, po kurio įprastai seka atsigavimas. Depresija — kur kas gilesnis, ilgesnis ir platesnio masto nuosmukis, apimantis drastišką BVP kritimą, ilgalaikį masinį nedarbą ir plataus masto verslų bankrotus. Klasikinis, dažniausiai minimas pavyzdys — 1929–1939 metų Didžioji depresija Jungtinėse Valstijose, per kurią nedarbas kai kuriais metais viršijo 20 procentų, o ekonomika visiškai atsigavo tik po dešimtmečio ir vėliau prasidėjusio karo meto gamybos šuolio. Nuo tada pasaulis nepatyrė nė vieno ekonomikos nuosmukio, kuris pagal mastą prilygtų tai depresijai — visi vėlesni sukrėtimai, įskaitant 2008-ųjų krizę, klasifikuojami kaip recesijos, o ne depresijos.
Ar recesija visada blogai visiems vienodai
Ne. Recesijos poveikis niekada nebūna vienodas visai visuomenei — kai kurie sektoriai, tokie kaip prabangos prekės, statyba ar turizmas, paprastai nukenčia labiausiai, nes žmonės pirmiausia atsisako neesminių, atidedamų išlaidų. Kiti sektoriai, tokie kaip maisto pramonė, sveikatos priežiūra ar komunalinės paslaugos, dažnai išlieka palyginti atsparūs, nes jų paslaugų paklausa nemažėja net sunkiu metu — žmonėms vis tiek reikia valgyti, gydytis ir šildyti namus, nepriklausomai nuo bendros ekonomikos būklės.
Taip pat verta paminėti, kad kai kurie ekonomikos dalyviai iš recesijų netgi gauna naudos — investuotojai, turintys pakankamai grynųjų pinigų rezervų, dažnai naudoja kritusias akcijų ar nekilnojamojo turto kainas kaip galimybę pirkti turtą žemesnėmis kainomis, tikėdamiesi vėlesnio atsigavimo. Tai nereiškia, kad recesija apskritai nekelia žalos — bendras poveikis visuomenei beveik visada neigiamas — bet ji retai būna vienodai skausminga kiekvienam ekonomikos dalyviui.
Ar recesiją galima nuspėti iš anksto
Ekonomistai nuolat stebi keletą rodiklių, laikomų ankstyvaisiais recesijos signalais, nors nė vienas iš jų nėra šimtu procentų patikimas. Vienas žinomiausių — vadinamoji apversta pajamingumo kreivė, kai trumpalaikių valstybės obligacijų palūkanos tampa aukštesnės už ilgalaikių. Įprastai investuotojai reikalauja didesnės grąžos už ilgesnį laikotarpį, nes rizika ilgu laikotarpiu paprastai didesnė — kai ši tvarka apsiverčia, tai dažnai rodo, kad rinkos dalyviai tikisi artimiausiu metu ekonomikos sulėtėjimo ir centrinio banko palūkanų mažinimo. Istoriškai apversta pajamingumo kreivė JAV rinkoje prieš daugumą pastarųjų dešimtmečių recesijų pasirodydavo maždaug prieš metus ar dvejus, nors laiko tarpas kiekvieną kartą skirdavosi.
Kiti stebimi rodikliai — vartotojų pasitikėjimo indeksai, naujų statybos leidimų skaičius, pramonės užsakymų apimtys ir net, kaip kartais pašmaikštaudami mini ekonomistai, vyriško kostiumo diržų ar lūpų dažų pardavimų statistika, esą atspindinti, kaip vartotojai keičia savo išlaidų prioritetus artėjant sunkesniems laikams. Nė vienas pavienis rodiklis nesuteikia patikimo atsakymo, todėl profesionalūs analitikai visada vertina kelis rodiklius kartu, o ne remiasi vienu vieninteliu signalu.
Ką paprastas žmogus gali daryti ruošdamasis galimai recesijai
Nors recesijos priežastys ir laikas dažniausiai nepriklauso nuo pavienio žmogaus sprendimų, finansiniai patarėjai rekomenduoja kelis universalius atsargumo žingsnius, aktualius nepriklausomai nuo to, ar recesija iš tikrųjų ateina, ar ne. Pirma — skubos atvejų rezervas, dažniausiai rekomenduojamas trijų–šešių mėnesių būtiniausių išlaidų dydžio, laikomas lengvai prieinamoje sąskaitoje, o ne investuotas į rizikingesnį turtą. Antra — vengti pernelyg didelio įsiskolinimo, ypač kintamos palūkanų normos paskolų, kurios recesijos metu, priklausomai nuo centrinio banko veiksmų, gali tapti dar brangesnės arba, priešingai, atpigti, priklausomai nuo to, kokia kryptimi juda pinigų politika. Trečia — diversifikuoti pajamų šaltinius ir įgūdžius, nes darbo rinkos svyravimai recesijos metu retai paliečia visus sektorius vienodai, todėl platesnis įgūdžių rinkinys sumažina riziką likti be pajamų, jei būtent jūsų sritis nukentėtų stipriausiai.
Kokia situacija šiuo metu
Naujausiose Europos centrinio banko prognozėse aiškiai matyti, kad euro zonos ekonomikos augimo perspektyvas šiuo metu temdo pakilusios energijos kainos ir padidėjęs neapibrėžtumas, susijęs su tebesitęsiančiu geopolitiniu konfliktu. Trumpuoju laikotarpiu ekonomika, pasak banko ekspertų, augs lėtai, nes didesnės energijos sąnaudos mažina namų ūkių realiąsias pajamas ir temdo vartotojų nuotaikas — būtent tokie signalai, susikaupę kartu, paprastai ir tampa recesijos rizikos vertinimo pagrindu.
Vis dėlto svarbu pabrėžti — lėtas augimas dar nereiškia recesijos. Kol BVP, nors ir sulėtėjęs, išlieka teigiamas, ekonomika formaliai nepatenka į techninę recesijos apibrėžtį. JAV rinkoje, remiantis naujausiomis prognozėmis, baziniu scenarijumi laikomas maždaug 2–2,5 procento BVP augimas, o gili recesija kol kas nelaikoma pagrindiniu, labiausiai tikėtinu scenarijumi, nors su rinkos kintamumu susijusios rizikos tebelieka aktualios ir toliau stebimos investuotojų bei centrinių bankų.
Kodėl verta suprasti šią sąvoką, o ne tik bijoti žodžio
Recesija — normali, pasikartojanti ekonomikos ciklo dalis, o ne kažkoks unikalus, katastrofiškas įvykis. Ekonomikos istorija rodo, kad po kiekvienos recesijos anksčiau ar vėliau ateina atsigavimo fazė — klausimas visada tik toks, kiek laiko šis atsigavimas užtruks ir kiek skausmingas bus pats nuosmukis. Suprasti, kas iš tikrųjų yra recesija, kokie rodikliai ją signalizuoja ir kaip ji skiriasi nuo paprasto ekonomikos sulėtėjimo, padeda blaiviau vertinti žiniasklaidos antraštes ir priimti apgalvotesnius asmeninius finansinius sprendimus, užuot panikavus kiekvieną kartą, kai ekonomistai paskelbia dar vieną, kartais tik nedidelį, augimo prognozės koregavimą.
Galiausiai verta prisiminti, kad ekonomikos ciklai, įskaitant recesijas, egzistavo dar gerokai prieš atsirandant šiuolaikinei statistikai ir centriniams bankams — pakilimo ir nuosmukio kaita yra beveik universali bet kurios rinkos ekonomikos savybė. Tai nereiškia, kad reikia priimti recesiją abejingai, bet reiškia, kad panika ir katastrofiškas mąstymas, dažnai lydintys žodį „recesija“ populiariojoje spaudoje, retai atspindi tikslų, subalansuotą ekonomikos vaizdą.
Dažniausiai užduodami klausimai
Kas yra recesija ir kaip ji apibrėžiama ekonomikoje?
Populiariausias techninis recesijos apibrėžimas yra du iš eilės einantys ketvirčiai, kuriuose šalies bendrasis vidaus produktas susitraukia. Profesionalūs ekonomistai taip pat naudoja platesnį apibrėžimą, vertindami užimtumą, pramonės gamybą ir realiąsias pajamas per specialią ekspertų komisiją.
Kokios yra pagrindinės recesijos priežastys?
Recesijos priežastys skiriasi kiekvieną kartą, tačiau ekonomistai išskiria pasikartojančius modelius, tokius kaip finansų sistemos sukrėtimai, išoriniai šokai, per didelis palūkanų kėlimas ar struktūriniai disbalansai. Šie veiksniai gali staiga sutrikdyti normalų ekonomikos funkcionavimą ir pastumti ją į nuosmukį.
Kaip paprastas žmogus gali pasiruošti galimai recesijai?
Finansiniai patarėjai rekomenduoja susikurti trijų iki šešių mėnesių būtiniausių išlaidų skubos atvejų rezervą ir vengti pernelyg didelio įsiskolinimo, ypač kintamos palūkanų normos paskolų. Taip pat svarbu diversifikuoti pajamų šaltinius ir įgūdžius, kad sumažintumėte riziką likti be pajamų darbo rinkos svyravimų metu.